Staking: qué es, qué riesgos tiene y cómo tributa en España
Cómo funciona en Ethereum, por qué el 2,5% no es un rendimiento asegurado, qué puede salir mal y qué dice Hacienda sobre la renta.
Por Marc Mauri · · Hechos revisados el 4 de noviembre de 2026 · 6 min de lectura · 15 fuentes

Índice de esta página
Lo esencial. Hacer staking es bloquear criptomonedas para ayudar a validar una red a cambio de una recompensa. En Ethereum ronda el 2,5% anual, pero se cobra en ETH y no protege del precio: una caída del 2,44% ya se come un año entero de recompensas. Puedes sufrir penalizaciones y esperar semanas para entrar. En España, las recompensas tributan en la base del ahorro cuando puedes disponer de ellas, y cambiar ETH por un token de staking líquido es una permuta.
Qué es el staking
Es el sistema de seguridad de las redes de prueba de participación, como Ethereum. Quien valida deja monedas como garantía. Si cumple, recibe una recompensa. Si hace trampas, pierde parte de la garantía.
En Ethereum, un validador necesita al menos 32 ETH y puede tener hasta 2.048. Tiene que proponer bloques, comprobar el trabajo de otros y votar qué cadena es la correcta, y lo tiene que hacer con un ordenador encendido a todas horas.
No es una cuenta remunerada. Nadie te debe ese porcentaje, y no hay banco ni fondo de garantía detrás. Si es la primera vez que oyes hablar de Ethereum, empieza por en qué se diferencia de Bitcoin.
Cinco formas de hacerlo
Son las que recoge ethereum.org. Cada paso hacia abajo añade a alguien en quien confiar.
| Forma | Mínimo | Quién tiene las claves | Lo que añade |
|---|---|---|---|
| Validador propio | 32 ETH | Tú | Fallos de tu equipo y de tu conexión |
| Nodo con fianza | Unos 1,5 a 4 ETH por validador | Tú las del validador; los depósitos pasan por contratos | Las reglas y los contratos del protocolo |
| Delegado | 32 ETH | Tú las de retirada, el operador las de firma | Dependes del operador, que cobra comisión |
| Pool o staking líquido | Desde 0,01 ETH | Los contratos y operadores del pool | Errores de código y token que puede perder valor |
| Plataforma | Cualquiera | La plataforma | Todo depende de ella y de su contrato |
La propia web del proyecto avisa de que algunos productos de plataforma quizá no sean staking: el rendimiento puede salir de préstamos u otras operaciones, y no tienes forma de comprobarlo.
Por qué el porcentaje no es un sueldo
La recompensa depende de cuánto hay bloqueado: cuanto más ETH entra, menos toca a cada uno. A 3 de noviembre de 2026, ethereum.org marca un 2,5% y validatorqueue.com, un 2,44%, con 44,3 millones de ETH bloqueados.
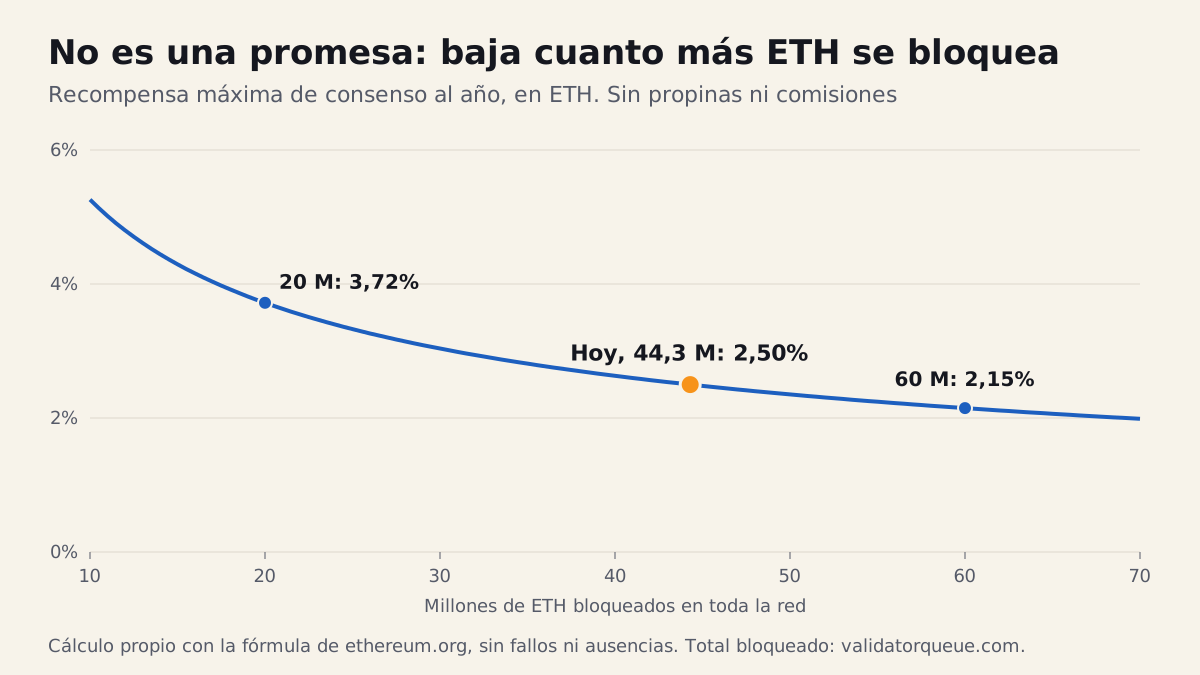
Se cobra en ETH, no en euros, y ahí está el riesgo mayor.
Ejemplo con números inventados. Bloqueas 1 ETH cuando vale 2.000€. En un año recibes 0,025 ETH, por los que declaras 50€ (suponiendo ese mismo precio). Al 19%, son 9,50€ de impuesto. Si el ETH cae un 30%, tus 1,025 ETH valen 1.435€: 565€ menos que al empezar. Y el impuesto sigue ahí.
La cuenta de equilibrio es corta y es nuestra: con 1,025 ETH, basta una bajada del 2,44% para perder todo lo ganado en el año, antes de impuestos y comisiones.
Los riesgos, uno por uno
- Precio. Es el de arriba: el staking no lo reduce.
- Penalizaciones por fallos. Si tu validador se apaga, dejas de cobrar y pierdes más o menos lo que habrías ganado.
- Expulsión o slashing. Si firmas dos bloques contradictorios (un caso típico: el mismo validador encendido en dos máquinas), se te queman 0,0078125 ETH de cada 32 y sales de la red en 36 días, perdiendo saldo por el camino. Si muchos validadores son sancionados a la vez, puedes perderlo todo.
- Colas. No entras ni sales cuando quieres. A 3 de noviembre de 2026 hay 19 días de espera para entrar y algo más de un día para salir, más unos 7 hasta recibir el dinero. Un nodo público confirma la cola: 1,08 millones de ETH en 16.091 depósitos. Estas esperas cambian mucho, y ethereum.org habla de horas o semanas.
- Código. En un pool, tu ETH depende de contratos que pueden tener errores.
- Token líquido. Algunos pools te dan un token que representa tu ETH. Puede cotizar por debajo justo cuando quieras salir, y las sanciones al pool se reparten entre quienes lo tienen.
- Intermediario. Si quiebra o bloquea las retiradas, no hay nada en la cadena que puedas reclamar.
Cuidado: si el rendimiento es muy superior al de la red, pregunta de dónde sale. Una stablecoin no valida ninguna red de este modo, así que un staking de USDT al 10% no es esto, según nuestra lectura. Repasa la guía de estafas antes de dejar nada.
Qué exige la ley europea a una plataforma
El reglamento MiCA no regula el staking como tal, pero sí a quien lo ofrece custodiando tus monedas. Según la Comisión Europea y ESMA:
- Debe estar autorizada para la custodia y pedirte consentimiento expreso.
- Debe poder devolverte tus monedas y responder de las pérdidas del servicio y del propio staking.
- No puede hacer staking con tus monedas en beneficio propio, ni con tu permiso.
Son respuestas de orientación, no sentencias. Antes de aceptar, comprueba que la plataforma esté autorizada, como explica la guía de compra, y lee quién cobra qué.
Cómo tributa en la renta
La AEAT lo dice sin rodeos: es rendimiento del capital mobiliario de la base del ahorro, en la casilla 0027 de la campaña de la Renta 2025. La casilla puede cambiar. Los detalles están en las consultas de la Dirección General de Tributos (DGT), sobre todo la V1766-22 y la V0612-26, de marzo de 2026, que cubre el staking en una plataforma, el nativo y el líquido:
| Pregunta | Respuesta de la DGT |
|---|---|
| ¿Cuándo tributa? | Cuando la recompensa está a tu disposición, aunque no vendas. Si se acumula en un contrato, al reclamarla |
| ¿Por cuánto? | Por su valor de mercado en euros ese día; vale el cambio medio del día |
| ¿A qué tipo? | Base del ahorro, del 19% al 30% |
| ¿Es actividad económica? | No, si te limitas a bloquear monedas: no hay organización mínima de medios |
| ¿Hay retención? | No, si la recompensa viene directamente del sistema |
| ¿Puedo deducir la custodia? | No esos gastos, porque no son valores negociables |
| ¿Y el staking líquido? | Dar ETH por rETH (un token de staking líquido), y luego rETH por ETH, son permutas: cada cambio puede dar una ganancia o pérdida en la base del ahorro |
La V1766-22 trata de un validador, pero la V0648-24 y la V0612-26 aplican lo mismo a quien solo bloquea como inversor, y la AEAT no distingue.
Otros detalles, de la V0648-24:
- La comisión del validador no se deduce, pero aumenta el coste de adquisición de lo recibido.
- Las penalizaciones por desbloqueo anticipado reducen el rendimiento.
Cuando vendas o cambies esas monedas habrá además una ganancia o pérdida. Por lógica, el coste de partida es lo que ya declaraste al recibirlas. Es nuestra lectura y conviene confirmarla.
Lo que Hacienda no ha aclarado
Hasta donde hemos podido comprobar, quedan estas dudas:
- La V0612-26 habla de rETH, un token que sube de valor frente al ETH. Otros tokens reparten la recompensa de otra forma, y no sabemos si se les aplica igual: conviene preguntar.
- Si el ETH bloqueado lo custodia una plataforma extranjera, deducimos que cuenta para el modelo 721. La AEAT no menciona el staking en ese apartado.
- Si tienes varias máquinas o empleados, la DGT dice que se mira cada caso.
- País Vasco y Navarra tienen normas propias. Gipuzkoa se pronunció en 2022; consulta tu hacienda foral.
Las consultas vinculantes se aplican a casos iguales, y lo tuyo puede no serlo. Esto es información general, no asesoramiento fiscal.
Artículo informativo, no asesoramiento financiero ni fiscal. Se ha preparado con ayuda de IA y una persona ha comprobado los hechos: así trabajamos. ¿Has visto un error? Escribe a elbitcoinblog@gmail.com.
Fuentes (15)
- Staking · ethereum.org, consultada el 3 de noviembre de 2026
- Liquid and pooled staking · ethereum.org, consultada el 3 de noviembre de 2026
- Proof-of-stake rewards and penalties · ethereum.org, consultada el 3 de noviembre de 2026
- Depósitos pendientes (/eth/v1/beacon/states/head/pending_deposits) · PublicNode, nodo de Ethereum, consultada el 3 de noviembre de 2026
- Ethereum Validator Queue · validatorqueue.com, consultada el 3 de noviembre de 2026
- Consulta vinculante V1766-22 (26/07/2022) · Dirección General de Tributos, consultada el 4 de noviembre de 2026
- Consulta vinculante V0648-24 (11/04/2024) · Dirección General de Tributos, consultada el 4 de noviembre de 2026
- Consulta vinculante V0612-26 (17/03/2026) · Dirección General de Tributos, consultada el 4 de noviembre de 2026
- Consulta vinculante V5017-26 (05/06/2026) · Dirección General de Tributos, consultada el 4 de noviembre de 2026
- Ley 35/2006, del IRPF: artículos 66 y 76 · BOE, consultada el 4 de noviembre de 2026
- Informador de Renta 2025: monedas virtuales · Agencia Tributaria, consultada el 3 de noviembre de 2026
- Preguntas frecuentes sobre el modelo 721 · Agencia Tributaria, consultada el 3 de noviembre de 2026
- La tributación del staking en IRPF según la Hacienda Foral de Gipuzkoa · Cuatrecasas, consultada el 3 de noviembre de 2026
- Q&A 2067: Treatment of staking services in MiCA (20/06/2024) · ESMA y Comisión Europea, consultada el 3 de noviembre de 2026
- Q&A 2607: Staking on own account (09/07/2025) · ESMA, consultada el 3 de noviembre de 2026


